

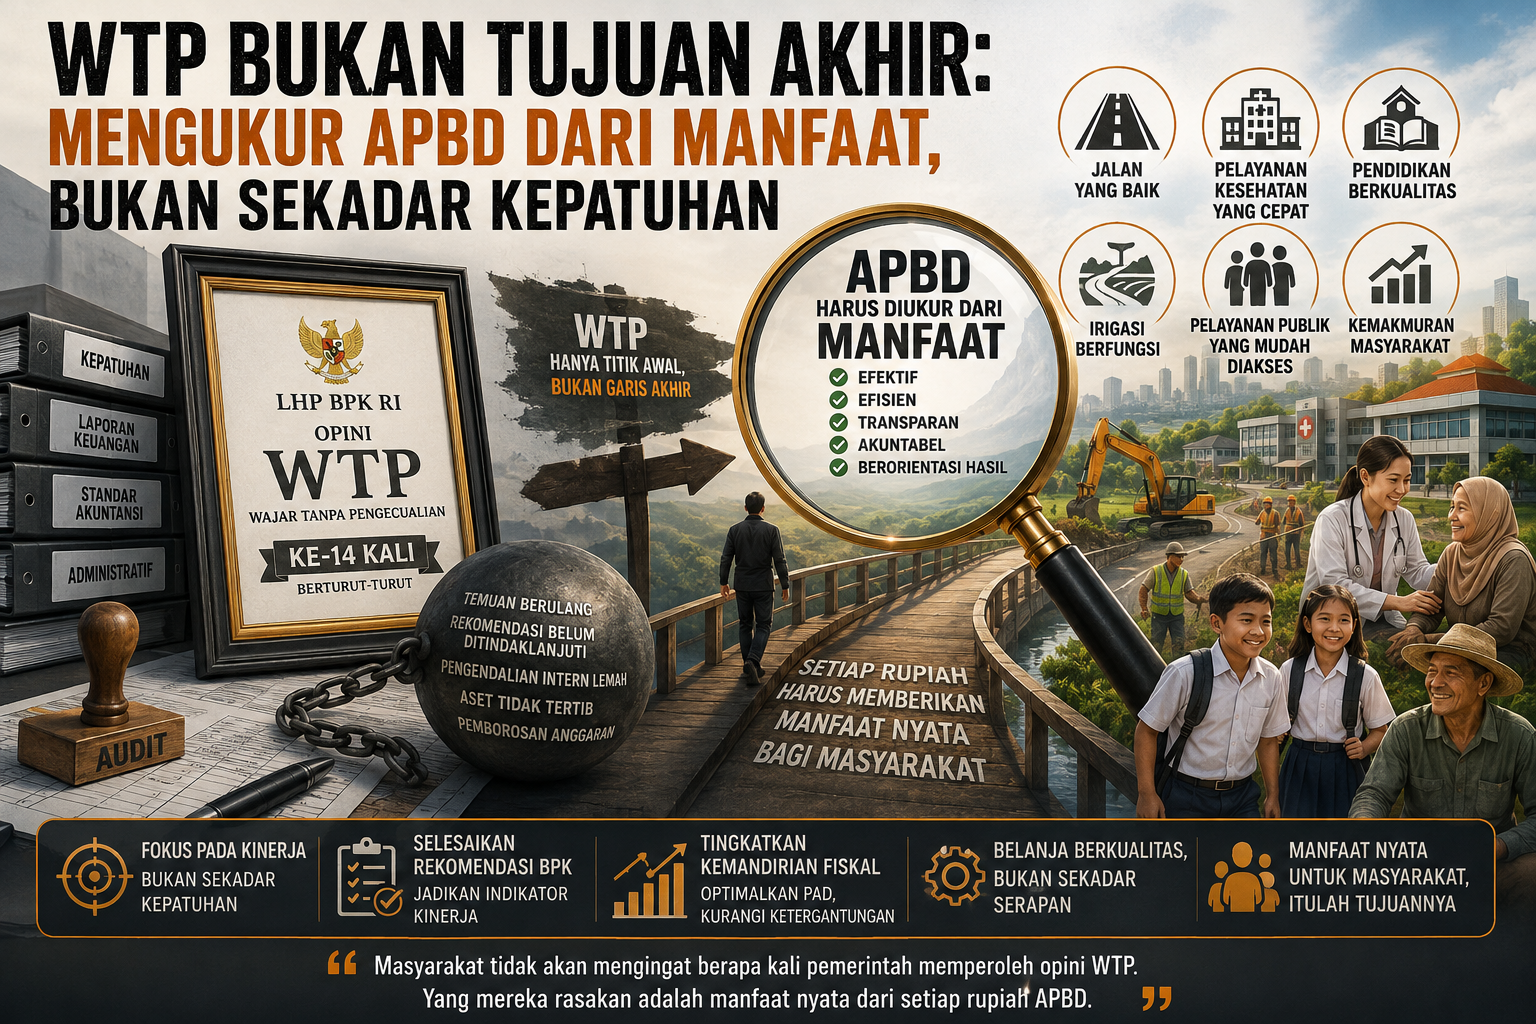
NURILFMJAMBI.COM – Dalam acara penyerahan LHP-BPK RI tanggal 4 Juli 2026, Pemerintah Provinsi Jambi kembali mempertahankan opini Wajar Tanpa Pengecualian (WTP) dari Badan Pemeriksa Keuangan (BPK) atas Laporan Keuangan Pemerintah Daerah (LKPD) Tahun Anggaran 2025. Bahkan, capaian tersebut merupakan opini WTP yang ke-14 secara berturut-turut. Di satu sisi, prestasi ini layak diapresiasi karena menunjukkan bahwa laporan keuangan pemerintah telah disusun sesuai dengan Standar Akuntansi Pemerintahan.
Namun, di sisi lain, muncul pertanyaan yang jauh lebih penting. Apakah keberhasilan mempertahankan opini WTP berarti tata kelola pemerintahan telah berjalan dengan baik? Apakah masyarakat otomatis memperoleh pelayanan publik yang semakin berkualitas hanya karena pemerintah memperoleh opini WTP?
Jawabannya tentu tidak sesederhana itu.
Selama ini berkembang persepsi bahwa opini WTP identik dengan pengelolaan keuangan yang sempurna. Padahal, secara konseptual, opini audit hanya menilai kewajaran penyajian laporan keuangan, bukan kualitas penyelenggaraan pemerintahan secara keseluruhan. WTP tidak menghapus adanya kelemahan pengendalian intern, ketidakpatuhan terhadap peraturan, aset yang belum tertib, kelebihan pembayaran pekerjaan, maupun potensi kerugian daerah. Dengan kata lain, WTP bukanlah sertifikat bahwa tata kelola pemerintahan telah bebas dari persoalan.
Karena itu, sudah saatnya pemerintah daerah mengubah orientasi pertanggungjawaban APBD. Fokusnya tidak lagi sekadar memastikan laporan keuangan memperoleh opini terbaik, melainkan memastikan bahwa setiap rupiah uang rakyat benar-benar memberikan manfaat nyata bagi masyarakat.
Pertanggungjawaban Harus Berbasis Kinerja
Hakikat pertanggungjawaban APBD bukanlah menyampaikan angka-angka dalam laporan keuangan. Laporan hanyalah instrumen administratif, sedangkan tujuan sesungguhnya adalah memastikan bahwa anggaran publik digunakan secara efektif, efisien, transparan, dan akuntabel.
Dalam perspektif tata kelola modern, ukuran keberhasilan pemerintah bukan sekadar compliance atau kepatuhan terhadap prosedur, tetapi performance atau capaian kinerja. Pemerintah harus mampu menjawab pertanyaan mendasar: apakah pendapatan daerah dikelola secara optimal, apakah belanja menghasilkan pelayanan publik yang lebih baik, apakah pembiayaan dilakukan secara sehat, dan apakah setiap rekomendasi hasil pemeriksaan benar-benar ditindaklanjuti.
Paradigma inilah yang perlu diperkuat. Sebab masyarakat tidak merasakan manfaat dari opini audit, melainkan dari kualitas jalan yang baik, pelayanan rumah sakit yang cepat, sekolah yang nyaman, irigasi yang berfungsi, serta pelayanan publik yang semakin mudah diakses.
Persoalan Sebenarnya Ada pada Tindak Lanjut
Pembahasan pertanggungjawaban APBD sering kali terlalu banyak membahas jumlah temuan BPK. Padahal, persoalan yang jauh lebih penting justru terletak pada tindak lanjut rekomendasi hasil pemeriksaan.
Fenomena yang selama ini terjadi menunjukkan bahwa berbagai rekomendasi BPK belum diselesaikan secara optimal. Bahkan terdapat rekomendasi yang terus muncul dari tahun ke tahun sehingga menjadi temuan berulang. Hal ini menunjukkan adanya persoalan yang lebih mendasar dibanding sekadar kesalahan administratif.
Temuan yang terus berulang mencerminkan lemahnya sistem pengendalian intern, belum optimalnya fungsi pengawasan, rendahnya komitmen penyelesaian, hingga lemahnya monitoring terhadap progres tindak lanjut. Pergantian pejabat sering kali menyebabkan penyelesaian rekomendasi terhenti. Di sisi lain, belum tersedia sistem pemantauan yang mampu memastikan setiap perangkat daerah menyelesaikan kewajibannya secara berkala.
Apabila kondisi tersebut terus dibiarkan, rekomendasi BPK hanya akan menjadi dokumen administratif yang tidak pernah benar-benar menjadi instrumen perbaikan tata kelola pemerintahan. Padahal, esensi pemeriksaan keuangan adalah mendorong perbaikan sistem agar kesalahan yang sama tidak terus berulang.
Karena itu, sudah saatnya penyelesaian rekomendasi BPK dijadikan indikator utama dalam evaluasi kinerja kepala perangkat daerah. Pemerintah juga perlu memperkuat peran Inspektorat sebagai pengawas preventif, bukan sekadar melakukan pemeriksaan setelah masalah terjadi.
Tantangan Kemandirian Fiskal
Persoalan lain yang patut menjadi perhatian adalah masih tingginya ketergantungan Provinsi Jambi terhadap Transfer ke Daerah (TKD) dari pemerintah pusat.
Ketergantungan ini menunjukkan bahwa kapasitas fiskal daerah belum sepenuhnya mandiri. Konsekuensinya sangat jelas. Ketika kebijakan transfer pusat mengalami penyesuaian, ruang fiskal pemerintah daerah ikut menyempit sehingga kemampuan membiayai pembangunan menjadi terbatas.
Di sisi lain, potensi Pendapatan Asli Daerah (PAD) sesungguhnya masih cukup besar. Pajak kendaraan bermotor, bea balik nama kendaraan, pajak air permukaan, optimalisasi aset daerah, peningkatan dividen BUMD, hingga digitalisasi sistem pemungutan pajak masih menyimpan ruang yang luas untuk ditingkatkan.
Keberhasilan pemerintah tidak semata-mata diukur dari tercapainya target pendapatan, tetapi dari sejauh mana seluruh potensi penerimaan daerah mampu digali secara optimal tanpa membebani masyarakat secara berlebihan.
Belanja Berkualitas Lebih Penting daripada Serapan
Dalam pengelolaan APBD, belanja daerah merupakan instrumen utama pembangunan. Namun, kualitas belanja jauh lebih penting dibanding sekadar tingginya angka penyerapan anggaran.
Belanja operasional yang masih mendominasi menyebabkan ruang fiskal pembangunan menjadi semakin terbatas. Di sisi lain, belanja modal tidak boleh hanya diukur dari selesainya proyek secara administratif. Yang harus menjadi perhatian adalah apakah infrastruktur yang dibangun benar-benar berkualitas, apakah rumah sakit memberikan pelayanan yang semakin baik, apakah sekolah menjadi lebih layak, dan apakah pembangunan tersebut mampu meningkatkan kesejahteraan masyarakat.
Begitu pula dengan masih adanya SiLPA pada akhir tahun anggaran. Walaupun SiLPA dapat dipengaruhi oleh berbagai faktor teknis, besarnya sisa anggaran tetap menunjukkan bahwa kualitas perencanaan dan pelaksanaan APBD masih perlu diperbaiki agar pembangunan berjalan lebih efektif.
Serapan Rendah, Alarm bagi Tata Kelola
Data Semester I Tahun Anggaran 2026 menunjukkan bahwa realisasi belanja APBD Provinsi Jambi baru mencapai sekitar 27,08 persen atau sekitar Rp1,04 triliun dari total anggaran Rp3,84 triliun. Memang benar bahwa pola penyerapan anggaran tidak selalu linier karena banyak proyek fisik baru dibayarkan pada semester kedua. Namun, capaian di bawah 30 persen tetap merupakan sinyal yang perlu direspons secara serius.
Dari perspektif tata kelola, rendahnya realisasi belanja menunjukkan masih adanya hambatan dalam proses pengadaan barang dan jasa, koordinasi antarperangkat daerah, maupun kualitas perencanaan program.
Dari perspektif ekonomi daerah, lambatnya belanja pemerintah menghambat peredaran uang di masyarakat sehingga mengurangi daya ungkit terhadap pertumbuhan ekonomi, kesempatan kerja, dan aktivitas dunia usaha.
Sementara itu, dari perspektif pelayanan publik, keterlambatan realisasi anggaran menyebabkan pembangunan infrastruktur, layanan kesehatan, pendidikan, hingga program pemberdayaan masyarakat ikut tertunda. Akibatnya, masyarakat harus menunggu lebih lama untuk menikmati manfaat APBD.
Yang lebih mengkhawatirkan adalah risiko terjadinya penumpukan pekerjaan pada akhir tahun anggaran. Ketika sebagian besar anggaran baru dibelanjakan menjelang tutup tahun, kualitas pekerjaan berpotensi menurun karena pelaksanaan proyek dilakukan secara terburu-buru. Kondisi semacam ini juga meningkatkan risiko munculnya SiLPA baru apabila target belanja gagal dicapai.
Mengubah Paradigma Pengelolaan APBD
Pada akhirnya, keberhasilan pengelolaan APBD tidak boleh lagi diukur hanya dari opini audit, tingginya angka serapan anggaran, atau tercapainya target administratif. Ukuran keberhasilan yang sesungguhnya adalah kemampuan pemerintah menghadirkan manfaat nyata bagi masyarakat melalui pelayanan publik yang berkualitas, pembangunan yang berkelanjutan, dan tata kelola yang bersih.
Opini WTP tetap penting sebagai indikator kepatuhan terhadap standar akuntansi. Namun, WTP hanyalah titik awal, bukan garis akhir. Pemerintah daerah harus melangkah lebih jauh dengan membangun budaya birokrasi yang berorientasi pada hasil (result-oriented government), mempercepat penyelesaian rekomendasi BPK, memperkuat pengawasan internal, meningkatkan kualitas perencanaan, serta memastikan setiap rupiah APBD memberikan value for money bagi masyarakat.
Pada akhirnya, masyarakat tidak akan mengingat berapa kali pemerintah memperoleh opini WTP. Yang akan mereka rasakan adalah apakah jalan semakin baik, pelayanan kesehatan semakin cepat, pendidikan semakin berkualitas, dan kesejahteraan semakin meningkat. Di situlah sesungguhnya makna pertanggungjawaban APBD yang hakiki.
Oleh: Henri Masyhur ( Mahasiswa Program Magister Ekonomi Syari’ah SEBI- Depok Indonesia)